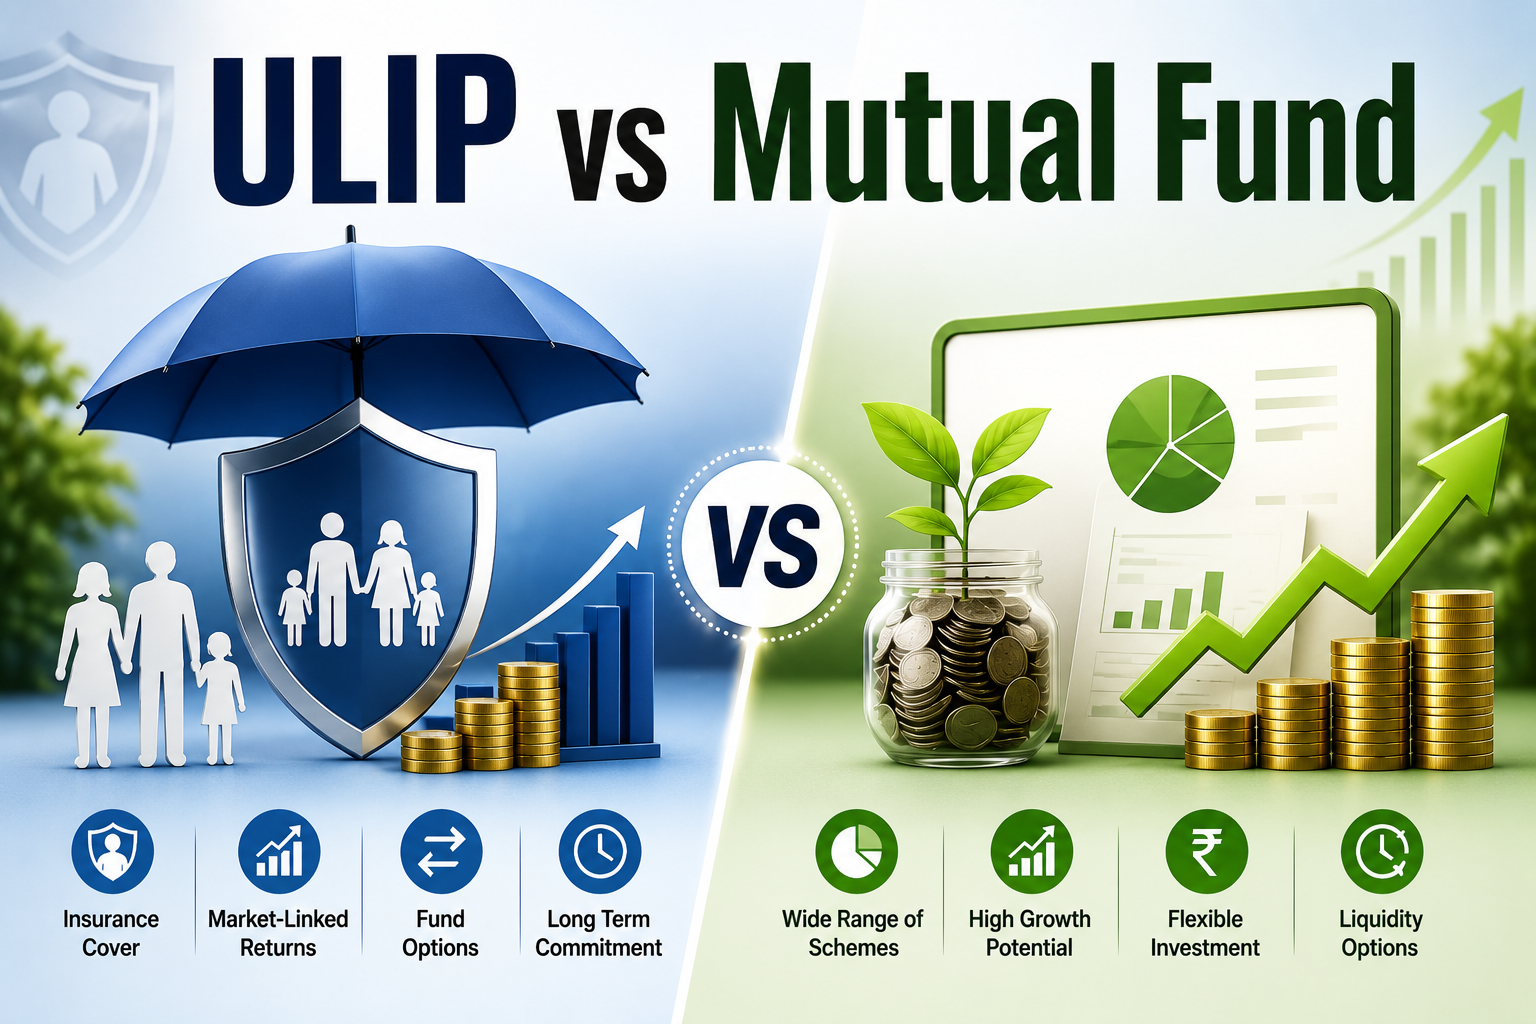
ULIP vs Mutual Fund एक ऐसा विषय है, जिसे समझना उन लोगों के लिए जरूरी है जो अपने भविष्य के लिए निवेश की योजना बना रहे हैं। अक्सर निवेशक यह सोचकर भ्रमित हो जाते हैं कि ULIP और Mutual Fund में से कौन-सा विकल्प ज्यादा बेहतर है।
सच यह है कि दोनों उत्पादों का उद्देश्य और संरचना अलग है। ULIP में आमतौर पर Life Insurance और Investment दोनों का संयोजन होता है, जबकि Mutual Fund मुख्य रूप से विभिन्न financial assets में निवेश करने का माध्यम है।
इसलिए यह सवाल कि “किसमें निवेश करें?” का जवाब हर व्यक्ति के लिए एक जैसा नहीं हो सकता। सही विकल्प आपकी financial goals, risk tolerance, investment horizon और insurance जरूरत पर निर्भर करता है।
आइए आसान भाषा में समझते हैं कि ULIP और Mutual Fund में क्या अंतर है और किस स्थिति में कौन-सा विकल्प आपके लिए उपयुक्त हो सकता है।
Table of Contents
ULIP क्या है?
ULIP का पूरा नाम Unit Linked Insurance Plan है। यह एक ऐसा Life Insurance product है जिसमें आमतौर पर बीमा सुरक्षा और निवेश दोनों शामिल होते हैं।
जब कोई व्यक्ति ULIP में premium का भुगतान करता है, तो applicable charges और policy structure के अनुसार उसका एक हिस्सा Life Insurance cover से संबंधित हो सकता है और शेष राशि विभिन्न investment funds में लगाई जा सकती है।
इन funds में equity, debt या balanced options शामिल हो सकते हैं, जो product और insurer द्वारा उपलब्ध विकल्पों पर निर्भर करते हैं।
ULIP की मुख्य विशेषताएं
ULIP में सामान्यतः निम्न सुविधाएं हो सकती हैं:
- Life Insurance cover
- Market-linked investment
- Equity और debt fund options
- Fund switching की सुविधा, applicable rules के अनुसार
- Long-term investment approach
- Policy-specific maturity benefits
हालांकि ULIP खरीदने से पहले उसके charges, policy terms, lock-in period, fund options और benefits को ध्यान से समझना जरूरी है।
Mutual Fund क्या है?
Mutual Fund एक investment vehicle है, जिसमें कई निवेशकों का पैसा एकत्र करके विभिन्न securities और assets में निवेश किया जाता है।
Mutual Fund schemes अलग-अलग प्रकार की हो सकती हैं, जैसे:
- Equity Mutual Fund
- Debt Mutual Fund
- Hybrid Mutual Fund
- Index Fund
- ELSS
- अन्य scheme categories
Mutual Fund का मुख्य उद्देश्य निवेश करना और selected assets की performance के आधार पर संभावित returns प्राप्त करना है।
यहां एक महत्वपूर्ण बात समझना जरूरी है कि Mutual Fund investment में returns guaranteed नहीं होते और market movements के कारण निवेश की value ऊपर या नीचे जा सकती है।
ULIP vs Mutual Fund : मुख्य अंतर
अब आइए दोनों विकल्पों के बीच प्रमुख अंतर को आसान तरीके से समझते हैं।
| विशेषता | ULIP | Mutual Fund |
|---|---|---|
| मुख्य उद्देश्य | Insurance + Investment | मुख्य रूप से Investment |
| Life Cover | आमतौर पर शामिल होता है | शामिल नहीं होता |
| Market Risk | Fund विकल्प पर निर्भर | Scheme और assets पर निर्भर |
| Lock-in | Policy rules के अनुसार | Scheme के अनुसार अलग हो सकता है |
| Fund Switching | कुछ ULIPs में उपलब्ध | Fund बदलने के लिए अलग transaction आवश्यक हो सकता है |
| Investment Focus | Protection + Long-term investment | Investment और wealth creation |
| Charges | Policy structure पर निर्भर | Scheme और expense structure पर निर्भर |
| Returns | Market-linked funds की performance पर निर्भर | Market performance पर निर्भर |
इस comparison से साफ है कि ULIP vs Mutual Fund in hindi का फैसला केवल returns देखकर नहीं किया जाना चाहिए।
ULIP के फायदे क्या हो सकते हैं?
1. Insurance और Investment का संयोजन
ULIP की सबसे प्रमुख विशेषता यह है कि इसमें Life Insurance protection के साथ investment component भी हो सकता है।
यह उन लोगों के लिए उपयोगी हो सकता है जो एक structured product के माध्यम से protection और long-term investment दोनों को देखना चाहते हैं।
2. Fund Options
कुछ ULIPs में policyholder को equity, debt या अन्य उपलब्ध fund options में allocation करने का विकल्प मिल सकता है।
यह सुविधा policy और insurer के नियमों के अनुसार अलग-अलग हो सकती है।
3. Long-Term Financial Planning
ULIP आमतौर पर long-term financial planning के नजरिए से देखा जाता है। लंबे समय तक निवेश करने पर व्यक्ति market fluctuations को बेहतर तरीके से manage करने की कोशिश कर सकता है, हालांकि returns की कोई guarantee नहीं होती।
4. Life Protection
Mutual Fund की तुलना में ULIP में Life Insurance cover शामिल हो सकता है।
लेकिन Life Cover कितना पर्याप्त है, यह आपकी व्यक्तिगत financial responsibilities पर निर्भर करता है।
Mutual Fund के फायदे क्या हो सकते हैं?
1. अलग-अलग Investment Options
Mutual Funds में निवेशक अपनी जरूरत और risk profile के अनुसार अलग-अलग categories चुन सकता है।
उदाहरण के लिए, कोई व्यक्ति equity-oriented या debt-oriented scheme पर विचार कर सकता है।
2. Investment Flexibility
कई Mutual Fund schemes निवेशकों को विभिन्न तरीकों से निवेश करने की सुविधा देती हैं, जैसे lump sum या SIP, applicable scheme rules के अनुसार।
3. स्पष्ट Investment Focus
Mutual Fund का मुख्य उद्देश्य investment होता है। इसलिए जो व्यक्ति अपनी insurance और investment planning को अलग-अलग रखना चाहता है, वह इस विकल्प को समझ सकता है।
4. विविधीकरण की संभावना
एक Mutual Fund scheme कई securities या assets में निवेश कर सकती है, जिससे diversification का अवसर मिल सकता है। हालांकि diversification नुकसान के जोखिम को पूरी तरह समाप्त नहीं करता।
ULIP vs Mutual Fund in Hindi: खर्च और Charges को समझना क्यों जरूरी है?
जब आप किसी भी financial product में निवेश करते हैं, तो केवल संभावित returns देखना पर्याप्त नहीं है।
ULIP में अलग-अलग प्रकार के charges हो सकते हैं, जो policy और product के अनुसार अलग हो सकते हैं। दूसरी तरफ, Mutual Fund में expense ratio और अन्य applicable charges scheme के अनुसार हो सकते हैं।
इसलिए ULIP vs Mutual Fund in hindi की तुलना करते समय आपको निम्न बातों को देखना चाहिए:
- Product के charges क्या हैं?
- Investment कितने समय के लिए करना है?
- Exit या withdrawal rules क्या हैं?
- Risk कितना है?
- Fund या scheme किस प्रकार के assets में निवेश करती है?
- आपका financial goal क्या है?
किसी भी product को खरीदने या निवेश करने से पहले official documents को ध्यान से पढ़ना महत्वपूर्ण है।
क्या ULIP में Risk होता है?
हां, ULIP के investment funds market-linked हो सकते हैं। इसका मतलब है कि fund की value market performance के अनुसार ऊपर या नीचे जा सकती है।
यदि आपका पैसा equity-oriented fund में invested है, तो market volatility अधिक हो सकती है।
Debt-oriented options में risk profile अलग हो सकती है।
इसलिए ULIP को चुनते समय अपनी risk tolerance को समझना जरूरी है।
क्या Mutual Fund में Risk होता है?
Mutual Fund में भी risk होता है।
किसी Mutual Fund scheme का जोखिम इस बात पर निर्भर करता है कि वह किन प्रकार के assets में निवेश करती है।
उदाहरण के लिए:
- Equity funds में market volatility अधिक हो सकती है।
- Debt funds में अलग प्रकार के risks हो सकते हैं।
- Hybrid funds में equity और debt दोनों का मिश्रण हो सकता है।
इसलिए केवल पिछले returns देखकर भविष्य के returns की उम्मीद करना उचित नहीं है।
ULIP या Mutual Fund: किसके लिए क्या बेहतर हो सकता है?
यहां सबसे महत्वपूर्ण बात समझनी चाहिए कि कोई भी एक विकल्प सभी लोगों के लिए “सबसे अच्छा” नहीं होता।
ULIP आपके लिए विचार करने योग्य हो सकता है यदि:
- आप Life Insurance और investment को एक product में समझना चाहते हैं।
- आपका investment horizon लंबा है।
- आप policy structure और long-term commitment को समझते हैं।
- आप market-linked investment के risk को स्वीकार कर सकते हैं।
Mutual Fund आपके लिए विचार करने योग्य हो सकता है यदि:
- आपका मुख्य उद्देश्य investment है।
- आप अपनी insurance और investment planning अलग रखना चाहते हैं।
- आप अलग-अलग investment categories को चुनना चाहते हैं।
- आप अपनी risk profile के अनुसार schemes का मूल्यांकन करना चाहते हैं।
इसलिए ULIP vs Mutual Fund in hindi का निर्णय आपकी व्यक्तिगत financial जरूरतों के आधार पर होना चाहिए।
एक उदाहरण से समझिए
मान लीजिए दो व्यक्ति हैं—राहुल और अमित।
राहुल को Life Insurance protection की जरूरत है और वह साथ में लंबे समय के लिए market-linked investment को भी समझना चाहता है। वह ULIP के features और उसकी policy conditions का अध्ययन कर सकता है।
दूसरी तरफ अमित के पास पहले से पर्याप्त Life Insurance cover है और उसका मुख्य उद्देश्य investment और wealth creation है। वह अपनी risk profile के अनुसार Mutual Fund options का अध्ययन कर सकता है।
इस उदाहरण से यह स्पष्ट होता है कि product का चुनाव व्यक्ति की जरूरत के अनुसार होना चाहिए।
क्या Insurance और Investment को अलग रखना बेहतर है?
बहुत से financial planners और investors insurance तथा investment को अलग-अलग financial objectives के रूप में देखते हैं।
Insurance का मुख्य उद्देश्य financial protection हो सकता है, जबकि investment का उद्देश्य long-term wealth creation या financial goals को पूरा करना हो सकता है।
लेकिन किसी व्यक्ति के लिए कौन-सा approach उपयुक्त है, यह उसकी व्यक्तिगत परिस्थितियों पर निर्भर करता है।
ULIP vs Mutual Fund in hindi की तुलना करते समय आपको यह समझना चाहिए कि आप वास्तव में क्या चाहते हैं—Insurance protection, Investment, या दोनों का combination।
ULIP चुनने से पहले किन बातों को देखें?
ULIP खरीदने से पहले इन बातों को जरूर समझें:
- Life Insurance cover कितना है?
- Policy कितने वर्षों की है?
- Lock-in और withdrawal rules क्या हैं?
- कौन-कौन से charges लागू होते हैं?
- कौन से investment funds उपलब्ध हैं?
- Fund switching के नियम क्या हैं?
- Policy benefits क्या हैं?
- Risks क्या हैं?
- कौन से benefits guaranteed हैं और कौन से market-linked हैं?
Mutual Fund चुनने से पहले किन बातों को देखें?
Mutual Fund में निवेश करने से पहले:
- आपका financial goal क्या है?
- Investment कितने समय के लिए करना है?
- आपकी risk tolerance कितनी है?
- Scheme किस प्रकार के assets में निवेश करती है?
- Expense ratio क्या है?
- Past performance को कैसे समझना चाहिए?
- Scheme के risks क्या हैं?
Past returns भविष्य के returns की guarantee नहीं देते। इसलिए निवेश से पहले सभी relevant documents को समझना जरूरी है।
ULIP vs Mutual Fund in Hindi: कौन सा ज्यादा बेहतर है?
इस सवाल का कोई universal जवाब नहीं है।
अगर आपको Life Insurance protection और market-linked investment दोनों एक ही product में चाहिए, तो ULIP के features को समझना उपयोगी हो सकता है।
अगर आपका मुख्य उद्देश्य Investment और long-term wealth creation है और आपकी insurance planning अलग से व्यवस्थित है, तो Mutual Fund options का मूल्यांकन किया जा सकता है।
इसलिए ULIP vs Mutual Fund in hindi की तुलना करते समय “सबसे ज्यादा return कौन देगा?” यह एकमात्र सवाल नहीं होना चाहिए।
आपको अपनी जरूरत, risk, investment duration और financial goals को प्राथमिकता देनी चाहिए।
Frequently Asked Questions
क्या ULIP और Mutual Fund एक जैसे हैं?
नहीं। ULIP में सामान्यतः Life Insurance और investment का combination होता है, जबकि Mutual Fund मुख्य रूप से investment का माध्यम है।
क्या ULIP में guaranteed return मिलता है?
ULIP के market-linked fund की value market performance पर निर्भर कर सकती है। किसी भी product के guaranteed और non-guaranteed benefits को official documents में अलग-अलग समझना चाहिए।
क्या Mutual Fund में पैसा डूब सकता है?
Mutual Fund investments market risks के अधीन हो सकते हैं और निवेश की value ऊपर या नीचे जा सकती है।
क्या ULIP केवल Insurance है?
ULIP में सामान्यतः Insurance protection के साथ investment component भी शामिल हो सकता है।
ULIP vs Mutual Fund in hindi में सबसे महत्वपूर्ण अंतर क्या है?
सबसे महत्वपूर्ण अंतर यह है कि ULIP आमतौर पर Insurance और Investment का combination होता है, जबकि Mutual Fund मुख्य रूप से investment पर केंद्रित होता है।
निष्कर्ष
ULIP vs Mutual Fund in hindi की तुलना करते समय किसी एक product को हर व्यक्ति के लिए बेहतर कहना सही नहीं होगा।
ULIP और Mutual Fund दोनों के अलग-अलग उद्देश्य, features और risks हैं। ULIP उन लोगों के लिए विचार करने योग्य हो सकता है जो insurance protection के साथ market-linked investment चाहते हैं। वहीं Mutual Fund उन लोगों के लिए उपयोगी हो सकता है जिनका मुख्य उद्देश्य investment है।
सबसे अच्छा निर्णय वही हो सकता है जो आपकी financial goals, risk tolerance, investment horizon और insurance requirements के अनुरूप हो।
निवेश या Insurance product चुनने से पहले जल्दबाजी न करें। Product की पूरी जानकारी प्राप्त करें, official documents पढ़ें और अपनी व्यक्तिगत financial स्थिति को समझकर निर्णय लें।
महत्वपूर्ण सूचना: यह लेख केवल सामान्य शैक्षणिक और जानकारी देने के उद्देश्य से लिखा गया है। इसे व्यक्तिगत financial, investment, tax या legal advice नहीं माना जाना चाहिए। किसी भी ULIP या Mutual Fund में निवेश करने से पहले संबंधित product documents, terms and conditions, risks और applicable disclosures को ध्यानपूर्वक पढ़ें।