Term Insurance vs Traditional Insurance को समझना आज के समय में इसलिए जरूरी है क्योंकि बहुत से लोग Life Insurance और Investment को एक ही चीज मान लेते हैं। जबकि दोनों का उद्देश्य अलग हो सकता है। Insurance का मुख्य उद्देश्य परिवार को उस financial risk से सुरक्षा देना है, जो कमाने वाले व्यक्ति की असमय मृत्यु की स्थिति में पैदा हो सकता है। वहीं कुछ Life Insurance products में protection के साथ savings और maturity benefits भी शामिल होते हैं। इसलिए policy खरीदने से पहले यह समझना जरूरी है कि आपको मुख्य रूप से financial protection चाहिए या protection के साथ savings भी। इस लेख में हम Term Insurance और Traditional Life Insurance के बीच के प्रमुख अंतर को आसान भाषा में समझेंगे और जानेंगे कि आपकी जरूरत के अनुसार कौन-सा विकल्प बेहतर हो सकता है।
Table of Contents
Term Insurance क्या है?
Term Insurance मुख्य रूप से एक pure protection plan है। इसका उद्देश्य किसी निश्चित अवधि के दौरान insured व्यक्ति को life cover प्रदान करना होता है।
यदि policy term के दौरान insured व्यक्ति की मृत्यु होती है और claim policy की applicable terms and conditions के अनुसार payable है, तो nominee को निर्धारित death benefit मिल सकता है।
Term Insurance की सबसे बड़ी खासियत
इसकी प्रमुख विशेषता यह है कि अपेक्षाकृत कम premium में बड़ा life cover लिया जा सकता है। हालांकि actual premium व्यक्ति की उम्र, health, lifestyle, policy term, coverage amount और underwriting जैसे कई factors पर निर्भर करता है।
उदाहरण के लिए, किसी व्यक्ति को ₹1 करोड़ का life cover चाहिए तो उसके लिए premium उसकी व्यक्तिगत profile और चुनी गई policy के अनुसार निर्धारित होगा। इसलिए किसी एक fixed premium को सभी के लिए सही नहीं माना जा सकता।
क्या Term Insurance में maturity benefit मिलता है?
सामान्य pure Term Insurance में policy term समाप्त होने पर, यदि insured व्यक्ति जीवित है, तो आमतौर पर maturity benefit नहीं मिलता।
हालांकि कुछ Return of Premium (TROP) plans अलग features के साथ उपलब्ध हो सकते हैं। इसलिए policy खरीदने से पहले उसके official documents को पढ़ना जरूरी है।
Traditional Life Insurance क्या है?
Traditional Life Insurance plans में सामान्यतः insurance protection के साथ savings component भी हो सकता है।
Endowment Plans और कुछ Money Back Plans इसके उदाहरण हो सकते हैं। इनका structure Term Insurance से अलग होता है।
इन plans में policyholder premium का भुगतान करता है और policy के प्रकार के अनुसार maturity benefit, guaranteed benefits या bonuses जैसे benefits मिल सकते हैं।
लेकिन हर traditional policy के benefits एक जैसे नहीं होते। कुछ benefits guaranteed हो सकते हैं, जबकि bonus या अन्य benefits specific policy terms और applicable conditions पर निर्भर कर सकते हैं।
इसलिए किसी भी plan को खरीदने से पहले benefit illustration और official policy document को समझना महत्वपूर्ण है।
Traditional Plan में Premium ज्यादा क्यों हो सकता है?
Traditional plans में insurance protection के अलावा savings या maturity-related features भी हो सकते हैं। इसी वजह से इनका premium pure protection-oriented term plan की तुलना में अधिक हो सकता है।
लेकिन यह कहना सही नहीं होगा कि हर traditional plan का premium किसी fixed amount के अनुसार होगा।
Premium और benefits policy type, age, term, sum assured और अन्य factors पर निर्भर करते हैं।
इसलिए traditional plan चुनते समय केवल premium नहीं, बल्कि उसके guaranteed benefits, non-guaranteed benefits, maturity value और policy conditions को समझना चाहिए।
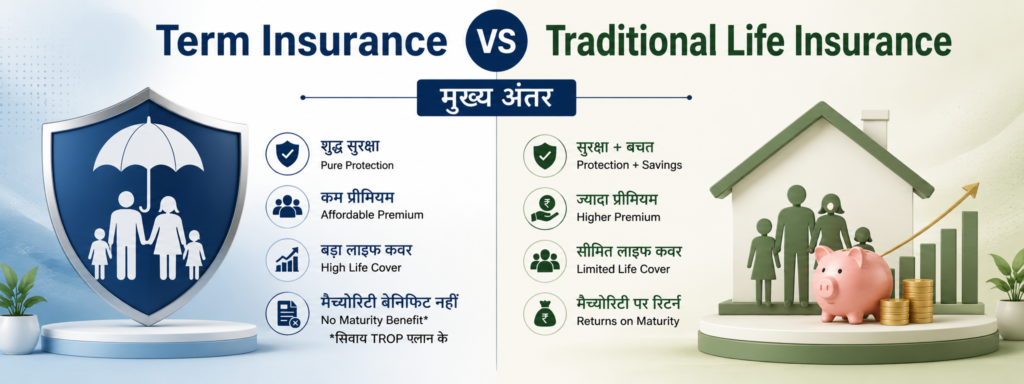
Term Insurance vs Traditional Life Insurance: मुख्य अंतर
| Feature | Term Insurance | Traditional Life Insurance |
|---|---|---|
| मुख्य उद्देश्य | मुख्य रूप से financial protection | Protection + savings/maturity features |
| Premium | सामान्यतः कम | सामान्यतः अधिक |
| Life Cover | अपेक्षाकृत बड़ा cover लिया जा सकता है | Product के अनुसार अलग |
| Maturity Benefit | Pure term plan में सामान्यतः नहीं | Product के अनुसार हो सकता है |
| Savings Component | सामान्यतः नहीं | कई plans में हो सकता है |
| Bonus | सामान्यतः नहीं | कुछ plans में applicable हो सकता है |
| उपयुक्तता | बड़े financial risk से protection चाहने वालों के लिए | Protection के साथ savings चाहने वालों के लिए |
Term Insurance vs Traditional Insurance: आपके लिए कौन सा बेहतर है?
अब सबसे महत्वपूर्ण सवाल आता है—कौन-सा plan लेना चाहिए?
इसका कोई एक जवाब हर व्यक्ति के लिए सही नहीं हो सकता।
यदि आप परिवार के मुख्य कमाने वाले सदस्य हैं, आपके ऊपर home loan या दूसरी financial liabilities हैं और आपके परिवार के सदस्य आपकी income पर निर्भर हैं, तो बड़ा life cover आपकी financial planning का महत्वपूर्ण हिस्सा हो सकता है। ऐसी स्थिति में Term Insurance पर विचार किया जा सकता है।
दूसरी ओर, यदि आपकी प्राथमिकता insurance protection के साथ disciplined savings और maturity-related benefits प्राप्त करना है, तो suitable traditional insurance products को समझना आपके लिए उपयोगी हो सकता है।
इसलिए Term insurance vs traditional life insurance in hindi की तुलना करते समय यह पूछना ज्यादा महत्वपूर्ण है कि आपकी financial जरूरत क्या है, न कि केवल कौन-सी policy लोकप्रिय है।
एक आसान उदाहरण
मान लीजिए राहुल 35 वर्ष के हैं। उनकी पत्नी और दो छोटे बच्चे हैं और उनके ऊपर home loan भी है।
राहुल की मृत्यु होने की स्थिति में परिवार को केवल emotional loss ही नहीं, बल्कि घर का खर्च, बच्चों की education और loan जैसी financial responsibilities का भी सामना करना पड़ सकता है।
ऐसी स्थिति में बड़ा life cover परिवार के financial risk को कम करने में मदद कर सकता है। राहुल अपनी जरूरत के अनुसार Term Insurance पर विचार कर सकते हैं।
अब अगर राहुल की प्राथमिकता insurance protection के साथ long-term savings और maturity benefits भी है, तो वे traditional insurance plans की features को भी समझ सकते हैं।
यही कारण है कि Term Insurance और Traditional Insurance में तुलना करते समय अपनी जरूरत को सबसे पहले समझना चाहिए।
Term Insurance के प्रमुख फायदे
1. बड़ा Life Cover
Term Insurance के माध्यम से व्यक्ति अपनी income और family responsibilities के अनुसार अपेक्षाकृत बड़ा life cover ले सकता है।
2. Affordable Protection
Pure protection plans का premium सामान्यतः savings-oriented insurance products की तुलना में कम हो सकता है। हालांकि actual premium individual factors पर निर्भर करता है।
3. Family Financial Protection
Insured व्यक्ति की मृत्यु की स्थिति में policy terms के अनुसार nominee को death benefit मिल सकता है।
4. Financial Liabilities का ध्यान
Home loan, बच्चों की education और अन्य financial responsibilities को ध्यान में रखकर life cover निर्धारित किया जा सकता है।
Traditional Life Insurance के संभावित फायदे
1. Protection + Savings
कुछ traditional insurance products insurance protection के साथ savings-related benefits प्रदान कर सकते हैं।
2. Maturity Benefit
Applicable policy में term पूरी होने पर maturity benefit मिल सकता है।
3. Disciplined Savings
कुछ लोगों के लिए regular premium payment long-term disciplined savings approach का हिस्सा हो सकता है।
ध्यान रखें कि actual benefits product-specific होते हैं और official policy documents के अनुसार ही समझे जाने चाहिए।
Policy चुनने से पहले 7 सवाल जरूर पूछें
किसी भी insurance policy को खरीदने से पहले खुद से ये सवाल पूछें:
- मेरे परिवार को कितना life cover चाहिए?
- मेरे ऊपर कितनी financial liabilities हैं?
- मेरी income पर कितने लोग dependent हैं?
- मुझे कितने वर्षों के लिए protection चाहिए?
- मेरा annual premium budget कितना है?
- मुझे केवल protection चाहिए या savings feature भी?
- Policy में कौन-कौन से exclusions और conditions हैं?
इन सवालों के जवाब आपको अपनी जरूरत के अनुसार सही दिशा में सोचने में मदद कर सकते हैं।
Term Insurance vs Traditional Insurance—क्या चुनें?
अगर आपका प्राथमिक उद्देश्य कम premium में बड़ा financial protection cover प्राप्त करना है, तो Term Insurance आपकी जरूरत के अनुरूप हो सकता है।
यदि आप insurance protection के साथ savings और maturity-related features को भी महत्व देते हैं, तो traditional insurance products को समझना उपयोगी हो सकता है।
इसलिए Term insurance vs traditional life insurance in hindi का कोई universal winner नहीं है।
सही policy वही हो सकती है जो आपकी income, family responsibilities, financial goals, liabilities और long-term needs के अनुरूप हो।
Frequently Asked Questions (FAQ)
क्या Term Insurance और Life Insurance अलग हैं?
Term Insurance, Life Insurance का एक प्रकार है। यह मुख्य रूप से एक निश्चित अवधि के लिए life protection प्रदान करता है। Life Insurance एक व्यापक category है जिसमें अलग-अलग प्रकार के insurance products शामिल हो सकते हैं।
क्या Term Insurance में maturity benefit मिलता है?
Pure Term Insurance में आमतौर पर maturity benefit नहीं होता। हालांकि Return of Premium जैसे कुछ products अलग provisions के साथ उपलब्ध हो सकते हैं।
क्या Traditional Insurance में guaranteed returns मिलते हैं?
यह policy पर निर्भर करता है। केवल वही benefits guaranteed माने जाने चाहिए जिन्हें संबंधित official policy documents में स्पष्ट रूप से guaranteed बताया गया हो।
क्या Term Insurance एक investment है?
Term Insurance का मुख्य उद्देश्य investment return देना नहीं बल्कि life protection प्रदान करना है।
क्या एक व्यक्ति Term Insurance और Traditional Insurance दोनों ले सकता है?
कुछ परिस्थितियों में व्यक्ति अलग-अलग financial objectives के लिए अलग insurance products रख सकता है। लेकिन ऐसा निर्णय अपनी financial needs और affordability को ध्यान में रखकर लेना चाहिए।
Conclusion
Term Insurance और Traditional Life Insurance दोनों की अपनी अलग भूमिका हो सकती है।
Term Insurance मुख्य रूप से बड़े life cover के माध्यम से financial protection पर केंद्रित होता है, जबकि traditional insurance products protection के साथ savings और maturity-related features प्रदान कर सकते हैं।
इसलिए insurance खरीदने से पहले यह समझना जरूरी है कि आपकी प्राथमिकता क्या है—परिवार की financial protection, long-term savings या दोनों का combination।
केवल कम premium या maturity amount देखकर policy का चुनाव न करें। Policy के benefits, exclusions, terms and conditions और आपकी वास्तविक financial requirements को ध्यान में रखें।
अंततः Term insurance vs traditional life insurance in hindi की तुलना का सही जवाब हर व्यक्ति के लिए अलग हो सकता है। सही निर्णय वही है जो आपकी और आपके परिवार की वास्तविक financial जरूरतों के अनुरूप हो।